
Инструкция
При покупке программного обеспечения, к примеру, ОС Windows, пакета Microsoft Office, бухгалтерских программ (таких, как "1С:Бухгалтерия", "Галактика", "Парус" и др.), организация приобретает неисключительные права на них, становясь, таким образом, одним из пользователей подобного программного продукта, но не имеет права на тиражирование, перепродажу или иное извлечение доходов от обладания данным продуктом. Кроме того, купив однопользовательскую версию, руководство организации не имеет права устанавливать одну программу одновременно на несколько ПК – для этого следует приобрети сетевую версию или несколько обычных.
Приобретение неисключительных прав не подпадает по действие требований подпункта «б» п. 3 ПБУ 14/2007 «Учет нематериальных активов», в соответствии с которым НМА не следует формировать и не учитывать подобную программу на сч. 04 «Нематериальные активы».
Но включить расходы на покупку ПО единовременно в состав текущих расходов тоже нельзя, поскольку программа будет использована в течение длительного периода времени, а понесенные расходы должны быть распределены равномерно на количество месяцев пользования ПО.
Следовательно, расходы на приобретение неисключительных прав отнесите в дебет сч. 97 «Расходы будущих », а потом списывайте их равномерно с кредита этого счета в дебет сч. 26 «Общехозяйственные расходы», 44 «Расходы на продажу» в течение всего срока использования программы. При получении ПО оформите акт, в котором должен быть указан срок расходов на его покупку.
Следует также отметить, что диски, дискеты, на которых записано ПО, а также , руководства пользователя и т.п., является составной частью данного ПО, поэтому приходовать его отдельно – к примеру, в составе материальных запасов, не нужно.
Видео по теме
Обратите внимание
Расходы на сервисное обслуживание ПО должны учитываться в составе текущих расходов организации.
Совет 2: Как отразить в бухучете программное обеспечение
Организация вправе, как то следует из Налогового кодекса, учитывать затраты на приобретение программного обеспечения в качестве расходов на производство (реализацию). Однако в зависимости от того, какие права на программу вы получаете, будет различаться и форма учета.
Вам понадобится
- Документы на приобретенное программное оборудование, план счетов бухгалтерского учета, сведения об учетной политике вашего предприятия
Инструкция
В соответствии с пп. 26 п. 1 ст. 264 Налогового кодекса РФ «к прочим расходам, связанным с производством и реализацией, расходы, связанные с приобретением права на использование программ для ЭВМ и баз данных». Также обратите внимание на п. 5 ПБУ 10/99 «Расходы », где сказано: «Расходы по приобретению неисключительного права на программное обеспечение, связанные с изготовлением и продажей продукции, приобретением и продажей товаров, являются расходами по обычным видам ».
В соответствии с «Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций» вам следует относить расходы на программное обеспечение к расходам будущих периодов, то есть отразить их по дебету счета 97 «Расходы будущих периодов» и кредиту счетов, на которых учитываются расчеты с поставщиками или иными контрагентами, например счета 60 или 76.
Расходы на программное обеспечение связаны с получением косвенно, поэтому вы можете самостоятельно распределять расходы по времени срока использования ресурса. При этом соблюдайте принцип равномерности признания расходов.
Если вы приобрели неисключительное право на использование программного обеспечения на неопределенный срок, то срок полезного использования, в течение которого будут списываться расходы, вы определяете самостоятельно. Это часть учетной политики предприятия. Обратите внимание, что если приобретение программного обеспечения сопровождается заключением лицензионного соглашения, то, в случае отсутствия в нем срока действия, оно считается заключенным на пять лет (п. 4 ст. 1235 ГК РФ).
Если вы приобретаете исключительные права на программное обеспечение (например, заказываете разработку базы данных специально для вашей организации), то данный ресурс будет относиться к нематериальным активам (НМА). При этом должен соблюдаться ряд условий, утвержденных Положением по бухгалтерскому учету «Учет нематериальных активов» (ПБУ 14/2007). Если стоимость компьютерной программы менее 20 000 руб., то вы можете единовременно включить эти затраты в прочие расходы. Если же стоимость программного продукта более 20 000 руб., то он учитывается как НМА на счете 04 «Нематериальные активы». В дальнейшем эти затраты амортизируются в соответствии с принятой вашей организацией учетной политикой. Обычно это ежемесячное перенесение части стоимости ресурса на производственные затраты. Амортизация нематериальных активов отражается на счете 05.
Источники:
- Официальный сайт «КонсультантПлюс»
В связи с развитием большого количества программного обеспечения, возникают вопросы с использованием той или иной программы. Как же использовать программу по назначению?

Вам понадобится
- - навыки работы с программами.
Инструкция
Для начала определитесь, для чего разработано программное обеспечение. Возьмем, к примеру, программный пакет Adobe Photoshop. Данная программа разработана для работы с графикой. Это огромный комплекс инструментов, которые позволяют в режиме реального времени обрабатывать различные изображения, создавать свои собственные шедевры, накладывать эффекты на фотографии и многое другое.
Не стоит также забывать и о том, что одно программное обеспечение дополняет другое. Например, веб дизайнеры используют целый комплекс программ, чтобы создавать полноценные проекты. Для разработки кнопок на сайте могут использоваться одни программы, для написания правильного кода другие. Как правило, каждое программное обеспечение было разработано с определенной целью.
Использовать такие средства вы можете в различных направлениях. Чтобы в полноценной мере работать с графическими редакторами, обработчиками, пакетами программирования и многими другими, нужно иметь навыки. В интернете представлено множество различных инструкций, которые подробно рассказывают о принципах работы с тем или иным программным обеспечением. Также существуют специальные видеоролики, подробно показывающие основные операции работы с программами.
Однако помните, что ни одну программу нельзя использовать в коварных целях или перепродавать. Это , которое принадлежит разработчику. Все средства, которые автор получает за покупку программы, идут на разработку нового программного обеспечения и доработки версий старого. Если вы хотите создать собственные программы и зарабатывать на этом, учите языки программирования, анализируйте рынок ПО и все получится.
Видео по теме
В настоящее время практически все организации пользуются персональными компьютерами и различными специализироваными программными обеспечениями. Наиболее популярным среди них является программа «1С: Предприятие», которая облегчает процесс ведения бухгалтерии. Однако, многие сталкиваются с трудностями при отражении процесса приобретения и содержания компьютерных программ в бухгалтерском и налоговом учете.

Инструкция
Признайте затраты на приобретение программы «1С: Предприятие» в качестве расходов по обычным видам деятельности. В некоторых случаях, которые связаны с приобретением продукта по авторскому договору, согласно которому передаются исключительные права на программное обеспечение, данные затраты учитываются как нематериальные активы предприятия и проводятся в соответствии с ПБУ 14/2000. Однако этот случай не может быть отнесен к пользованию 1С, так как она покупается на основании договора купли-продажи или соглашения о передаче неисключительных прав.
Определите порядок бухгалтерского учета программы 1С на основании условий договора об оплате. Если приобретение программы производится разовым платежом, то затраты отражаются в расходах будущих периодов и списываются частями в течение всего срока пользования приложением. Для этого формируется кредит по счету 51 «Расчетные счета» и дебет по счету 97 «Расходы будущих периодов». Фирма 1С указывает в договоре срок службы программы. Необходимо общую стоимость приложения разделить на количество указанных месяцев. Полученное значение списывается на дебете счета 26 «Общехозяйственные расходы» или 20 «Основное производство» в корреспонденции со счетом 97.
Отразите в бухгалтерском учете затраты на обновление программы 1С. Расходы на данную операцию признаются в том отчетном периоде, когда были произведены. Для этого формируется кредит по счету 60 «Расчеты с подрядчиками и поставщиками» и дебет по счету 26 или 20. Если же произошло обновление программной оболочки, к примеру, приобретена дополнительно сетевая версия программы 1С, то расходы на данную операцию относятся на счет 97 и списываются ежемесячно на счете 26.
Примите к вычету сумму НДС, которую уплатило предприятия после приобретения программы 1С, за тот отчетный период, когда была отражена покупка на счете 97. В этом случае необходимо представить счет-фактуру с суммой начисленного НДС и факт использования программы для проведения операций, которые облагаются НДС.
Источники:
- как отразить покупку 1с
Программа «1С: Предприятие» является одной из самых популярных, используемых для ведения бухгалтерского учета на предприятиях. Так как приложение платное, то приобретение его для предприятия необходимо отразить в бухгалтерском учете.

Вам понадобится
- - навыки бухгалтерского учета.
Инструкция
Руководствуйтесь статьей 264 Налогового кодекса РФ для отражения «1С: Предприятие» в учете, согласно данной статье расходы, которые связаны с приобретением права на использование приложений и баз данных по договору с правообладателем относятся к прочим расходам. Также к ним относятся затраты на приобретение прав на программы, которые стоят меньше 20 тысяч рублей, и обновления для программ. Таким образом, затраты на приобретение 1С отнесите к прочим расходам. Если срок использования программы установлен, то расходы на его приобретения распределите равномерно на этот срок.
Отразите затраты на программу при единоразовой оплате стоимости как расходы на будущие периоды дебета счета 97. Приобретенные права на программу неисключительные, поэтому учитывайте их как нематериальный . Выполните списание «1С: Предприятие» с использованием расходов будущих периодов, которые отразите в составе текущих расходов предприятия равномерно на срок использования приложения.
Не включайте расходы на приобретение приложения в состав нематериальных активов в том случае, когда программа приобретается на основании авторского договора о передаче неисключительных прав, или о частичной передаче исключительных прав; либо на основании договора-купли продажи. Купленная программа, как правило, используется на предприятии в течение периода времени.
Поэтому определите порядок бухгалтерского учета расходов на покупку приложения по условиям договора оплаты. Если это разовый платеж, тогда отразите его как расходы будущих периодов. Если вы приобрели программу по авторскому договору, списывайте расходы на нее в течение срока его действия либо срока полезного использования приложения. Если имеют место расходы на обновления программы. учитывайте их в текущем отчетном периоде.
Источники:
- учет компьютеров на предприятии 1с
На сегодняшний день трудно представить, чтобы компания работала без программного обеспечения. Оно необходимо для кадрового или бухгалтерского учета, управления и автоматизации производства. Все приобретенные программы, как и любые другие активы должны отражаться в бухгалтерском и налоговом учете. Поэтому очень важно знать, как отразить в бухучете компьютерную программу.

Вам понадобится
- - наличие лицензионного договора;
- - знание стоимости программного обеспечения;
- - программа ведения бухучета.
Инструкция
Если компания имеет лицензию, подтверждающую право на использование программы, она используется в изготовлении продукции, срок её использования больше 12 месяцев и может быть определена её точная стоимость, оформите её как нематериальный актив.
Рассчитайте расходы, связанные с покупкой программного обеспечения: стоимость лицензии, стоимость обслуживания и доведения программы до рабочего состояния, НДС и транспортировки. Пропишите их в счете 08-5: дебет 08-5 и кредит 60.
Заполните карточку формы № НМА-1 и сделайте проводку по программе. В этом случае будет введена компьютерная программа в состав всех нематериальных активов.
Спишите стоимость программы через амортизацию п.23 ПБУ 14/2007.
Рассчитайте налоги, выплаты вознаграждений и взносы, которые связаны с покупкой и дальнейшим использованием программы и проведите их в налоговом учете.
Видео по теме
Обратите внимание
Порядок списания расходов, которые относятся к нескольким периодам компания вправе устанавливать самостоятельно, однако его необходимо прописать в учетной политике предприятия. Это необходимо для того, чтобы в дальнейшем не было разногласий во временном промежутке. Затраты на лицензию можно списать единовременным списанием только в том случае, если это не приведет к искажению финансового результата. Если же планируется списание расходов на приобретение лицензии в течение нескольких отчетных периодов, отразите это на счету 97 в бухучете.
Полезный совет
Амортизацию стоимости программы следует начать в начале месяца и только после того, как программное обеспечение будет отражаться на счете 04 п.31 ПБУ 14/2007. Если условия о признании программы нематериальным активом не выполняются, затраты на её покупку необходимо отражать в составе текущих расходов и расходов на следующий период.
Источники:
- Учет расходов на покупку программного обеспечения
Сегодня трудно представить какую-либо фирму, которая не использовала бы программное обеспечение, будь то для целей бухгалтерского или кадрового учета либо для автоматизации торговой, управленческой или производственной деятельности. Несмотря на то, что расходы на использование программного обеспечения возникают практически у каждой организации, порядок учета таких затрат вызывает множество вопросов и разногласий.

Инструкция
Учитывайте расходы на приобретение компьютерной программы «1С: Предприятие» как расходы по обычным видам деятельности. Исключением будет тот случай, если вы купили программу по авторскому договору, который предусматривает полную передачу права на исключительное использование приложения. Тогда приобретенные права учитывайте как нематериальные активы предприятия, согласно нормам законодательства.
Определите срок использования программного продукта в деятельности предприятия, чтобы установить порядок учета программы «1С: Предприятие». Порядок постановки на бухгалтерский учет расходов на ее приобретение можно определить из условий договора оплаты. Если платеж осуществлен разово и это фиксированная сумма, то отразите его в учете как расход будущих периодов, согласно счету 97 дебета «Расходы будущих периодов».
В последующем спишите его на затраты, сделать это необходимо в течение срока эксплуатации программы. Этот порядок учета 1С установлен налоговыми органами, а также Министерством финансов и прописан в письме Минфина от 29.08.2003 № 04-02-05.
Выполните постановку на учет программы в случае приобретения ее на основании авторского договора. В такой ситуации списывайте расходы на ее покупку в течение срока действия договора. Если в документах, по которым приобреталась программа, срок эксплуатации приложения не указан, установите его самостоятельно, исходя из предположительного срока использования программы.
Определите расходы на приобретение «1С: Предприятие» в случае использования упрощенной системы налогообложения как затраты на приобретение исключительных прав либо прав на использование ПО. В обоих случаях расходы можно списывать одновременно после того, как подтвержден факт оказания услуги, а также ее оплаты. Распределение расходов на приобретение на несколько периодов нормами налогового законодательства не предусмотрено.
Видео по теме
В процессе хозяйственной деятельности компании руководители используют различные материалы. В организации такие средства должны непременно учитываться при поступлении, передвижении и списании. Отражать приход материалов можно несколькими способами – по фактической себестоимости и по учетным ценам.

Инструкция
Приход материалов отражайте только на основании сопроводительных документов. Если МПЗ поступили от поставщика, заключите перед этим договор поставки.
На основании товарной накладной (унифицированная форма №ТОРГ-12) и приходного ордера (форма №М-4) в бухгалтерском учете сделайте : Д10 К60 – отражено поступление материалов от поставщика (стоимость без НДС).
Отразите сумму входящего НДС на основании товарной накладной и счет-фактуры, сделайте это при помощи проводки: Д19 К60.
Возместите сумму НДС из бюджета, это делается только в том случае, если у вас имеется счет-фактура с выделенным налогом. Сделайте в бухгалтерском учете запись: Д68 К19. Сумму налога включите в книгу покупок.
После того, как вы заплатили сумму за материалы, сделайте проводку: Д60 К51. Эту операцию отразите на основании выписку из расчетного счета и платежного поручения.
Если вы до момента поступления материалов вносили предоплату поставщику, отразите это следующим образом: Д60 субсчет «Авансы выданные» К51.
Если материалы изготовлены вашими силами, то их приход на склад отражается следующим образом: Д10 К40 – отражен выпуск материалов по плановым ценам. Сделайте эту операцию на основании приходного ордера (форма №М-4).
Эта статья опять посвящена посредническим операциям. Мы подробно на конкретном примере рассмотрим, как в программе 1С:Бухгалтерия 8 редакция 3.0 оформляются операции по приобретению материальных ценностей и услуг через посредника. Рассмотрим данную ситуацию со стороны покупателя (принципала) и со стороны посредника (агента).
Пример.
Организация «Принципал» для приобретения товаров и услуг (доставка товаров) пользуется услугами посредника - организации «Агент». Агент участвует в расчетах и действует от своего имени. В соответствии с договором, его вознаграждение составляет 10% от суммы закупленных товаров и услуг. В соответствии с учетной политикой по бухгалтерскому учету, принципал учитывает расходы на доставку товаров и расходы на услуги посредников на счете 44 «Расходы на продажу».
Организации применяют общий режим налогообложения – метод начисления и Положение по бухгалтерскому учету (ПБУ) 18/02 «Учет расчетов по налогу на прибыль организаций». Организации являются плательщиками НДС.
Для ведения бухгалтерского и налогового учета организации используют программу 1С:Бухгалтерия 8 редакция 3.0.
При продаже товара и услуг продавец выставляет счета-фактуры на имя агента. Полученные от продавца счета-фактуры агент, в соответствии с п. 11 Правил ведения журнала учета полученных и выставленных счетов-фактур, регистрирует в части 2 журнала. При этом счета-фактуры не подлежит регистрации в книге покупок, так как право на вычет НДС у агента не возникает (п. 19 Правил ведения книги покупок).
Агент выставляет (перевыставляет) счета-фактуры принципалу, в которых отражаются показатели счетов-фактур, полученных от продавца. В соответствии с п. 7 Правил ведения журнала учета полученных и выставленных счетов-фактур, агент регистрирует выставленные счета-фактуры в части 1 журнала. При этом счета-фактуры не регистрируется в книге продаж, поскольку у агента не возникает обязанность по исчислению НДС (п. 20 Правил ведения книги продаж).
Принципал, получив от агента перевыставленные счета-фактуры, регистрирует их в книге покупок, так как в соответствии с п. 2, п. 12 ст. 171 НК РФ, суммы налога, предъявленные продавцом покупателю при реализации товаров (работ, услуг), подлежат вычетам.
11 января 2016 года принципал перечислил денежные средства на покупку товаров и их доставку на расчетный счет агента.
Для отражения данной операции в учете воспользуемся документом Списание с расчетного счета с видом операции Оплата поставщику.
В документе указывается получатель – агент, перечисленная сумма и договор. Самое главное, это правильно в программе оформить договор с агентом. Вид договора должен быть - С комиссионером (агентом) на закупку.
Документ Списание с расчетного счета и результат его проведения показаны на Рис. 1.
Рисунок 1.

Денежные средства принципала поступили на расчетный счет агента. При поступлении банковской выписки агенту необходимо создать документ Поступление на расчетный счет с видом операции Оплата от покупателя.
Агенту также необходимо правильно оформить договор с принципалом. Вид договора должен быть - С комитентом (принципалом) на закупку. В договоре можно указать вариант расчета агентского вознаграждения. В нашем случае это 10% от суммы закупки. Счет расчетов 76.09 «Прочие расчеты с разными дебиторами и кредиторами».
Документ Поступление на расчетный счет показан на Рис. 2.
Рисунок 2.


На следующий день агент перечислил поставщику предоплату в счет будущей поставки и доставки товаров.
В программе формируется документ Списание с расчетного счета с видом операции Оплата поставщику.
Получатель – поставщик. Вид договора - С поставщиком.
Документ Списание с расчетного счета показан на Рис. 3.
Рисунок 3.


Поставщик выставил счет-фактуру на аванс на имя агента. Агент счет-фактуру на аванс получил.
Документ Счет-фактура полученный на выданный аванс удобно создать на основании документа Списание с расчетного счета (в котором уплачивался аванс). В созданном документе необходимо изменить вид счета-фактуры На аванс на вид На аванс комитента на закупку, указать принципала и договор с ним. Код вида операции – 05 Авансы за товары, работы, услуги комитента.
Документ Счет-фактура полученный с видом На аванс комитента на закупку не принимает к вычету НДС и соответственно не регистрируется в книге покупок. Зато такой счет-фактура регистрируется в журнале учета счетов-фактур.
Документ Счет-фактура полученный показан на Рис. 4.
Рисунок 4.

Агент должен перевыставить полученный от поставщика счет-фактуру на аванс на имя принципала.
Документ Счет-фактура выданный на аванс комитента на закупку (перевыставленный счет-фактура) создается в программе на основании документа Счет-фактура полученный.
В созданном документе необходимо указать реквизиты платежного документа принципала и заполнить табличную часть. Код вида операции 05.
При проведении документ не начисляет НДС и не регистрируется в книге продаж. Счет-фактура регистрируется только в журнале учета счетов-фактур.
Документ Счет-фактура выданный показан на Рис. 5.
Рисунок 5.

Принципал, получив от агента перевыставленный счет-фактуру на аванс, на основании документа Списание с расчетного счета, с помощью которого он отразил в учете перечисление денежных средств агенту, создает документ Счет-фактура полученный.
В созданном документе необходимо указать, что счет-фактура составлен от имени контрагента-поставщика. Вид счета-фактуры На аванс. Код вида операции 02 Авансы выданные.
Принципал, в соответствии с п. 12 ст. 171 НК РФ, имеет право на вычет НДС. Поэтому, при проведении документ примет в бухгалтерском учете сумму НДС к вычету (Дт 68.02 – Кт 76.ВА) и зарегистрируется в книге покупок (регистр НДС покупки).
Документ Счет-фактура полученный на выданный аванс и результат его проведения показаны на Рис. 6.
Рисунок 6.

18 января поставщик отгрузил и доставил агенту товар. Причем, на товар и доставку поставщик выставил агенту один счет-фактуру.
Для оформления данной операции воспользуемся документом Поступление с видом операции Товары, услуги, комиссия.
В «шапке» документа указывается контрагент-поставщик и договор с ним.
В табличной части на закладке Товары выбирается приобретенный товар (номенклатура с видом Товар), его количество, цена и ставка НДС. Счет учета - 002 «Товарно-материальные ценности, принятые на ответственное хранение». Выбирается принципал, договор с ним и счет расчетов 76.09.
В табличной части на закладке Агентские услуги выбирается оказанная поставщиком услуга (номенклатура с видом Услуга), ее цена и ставка НДС, указывается принципал, договор с ним и счет расчетов.
В «подвале» документа регистрируется полученный от поставщика счет-фактура. Код вида операции 04 Товары, работы, услуги комитента.
Пример заполнения документа Поступление показан на Рис. 7.
Рисунок 7.

При проведении документ оприходует в бухгалтерском учете по дебету счета 002 закупленный для принципала товар, по товарам и услуге сформирует проводки Дт 76.09 - Кт 60.01 (агент должен поставщику, принципал должен ему затраты компенсировать), произведет зачет аванса поставщику и зачет аванса принципала.
Обратите внимание, документ не сделал запись в регистр НДС предъявленный, так как полученный счет-фактура не отражается в книге покупок, а регистрируется только в журнале учета счетов-фактур.
Документ сделал запись в регистр Закупленные товары комитентов. Этот регистр используется для автоматического заполнения документа Отчет комитенту.
Результат проведения документа Поступление показан на Рис. 8.
Рисунок 8.


Для отражения в программе вышеперечисленных операций воспользуемся документом Отчет комитенту с видом операции Отчет о закупках.
На закладке Главное указывается принципал, договор с ним, способ расчета вознаграждения (для автоматического заполнения можно было указать в договоре). Выбирается услуга по вознаграждению (номенклатура с видом Услуга), счета учета и аналитика (устанавливаются автоматически исходя из регистра сведений Счета учета номенклатуры и справочника Номенклатура).
Табличные части на закладке Товары и услуги заполняются автоматически с помощью кнопки «Заполнить» -> Заполнить закупленными по договору.
При записи (проведении) документа будет автоматически создан документ Счет-фактура выданный с кодом вида операции 04 - Товары, работы, услуги комитента (перевыставленный счет-фактура), который отразится в верхней табличной части. Перевыставленный счет-фактура регистрируется только в журнале учета.
Документ рассчитал агентское вознаграждение (10% от суммы закупки). Счет-фактура на вознаграждение выписывается на закладке Главное.
При проведении документ начислит агенту в бухгалтерском и налоговом учете выручку (вознаграждение), на выручку начислит НДС и сделает запись в книгу продаж (регистр НДС Продажи).
Пример заполнения документа Отчет комитенту и результат его проведения показаны на Рис. 9.
Рисунок 9.


Для фактической передачи принципалу закупленных товаров используется документ Передача товаров комитенту.
В «шапке» документа указывается принципал и договор с ним. Табличная часть на закладке Товары заполняется на основании отчета комитенту. При проведении документ спишет с кредита счета 002 переданный принципалу товар.
Документ Передача товаров комитенту и его проводка показаны на Рис. 10.
Рисунок 10.

Посмотрим журнал учета счетов-фактур у агента.
Агент получил от поставщика счет-фактуру на аванс (код вида операции - 05) и счет-фактуру на реализацию (код вида операции - 04).
Перевыставил эти счета-фактуры принципалу. В графе 8 указан покупатель-принципал, в графе 10 указан продавец, а в графе 12, перевыставленные агентом счета-фактуры ссылаются на счета-фактуры в части 2 журнала, полученные от поставщика (см. Рис. 11).
Рисунок 11.


Принципал, получив от агента отчет и счета-фактуры, в своей программе создает два документа Поступление.
Для оприходывания приобретенных через агента товаров и услуг создается документ Поступление с видом операции Товары, услуги, комиссия.
В «шапке» документа указывается агент и договор с ним.
В табличной части на закладке Товары выбирается приобретенный товар (номенклатура с видом Товар), его количество, цена и ставка НДС. Счет учета - 41.01 «Товары на складах».
В табличной части на закладке Услуги выбирается приобретенная услуга (номенклатура с видом Услуга), ее цена и ставка НДС. Указывается счет затрат 44.01 «Издержки обращения в организациях, осуществляющих торговую деятельность» и его аналитика - статья затрат «Транспортные расходы».
В «подвале» документа регистрируется полученный от агента перевыставленный счет-фактура. Причем, при регистрации счета-фактуры, необходимо указать, что счет-фактура составлен от имени контрагента-поставщика. Код вида операции 01 Получение товаров, работ, услуг.
Пример заполнения документа Поступление показан на Рис. 12.
Рисунок 12.

При проведении документ оприходует в бухгалтерском и налоговом учете по дебету счета 41.01 приобретенный товар, учтет по дебету счета 44.01 расходы на доставку, выделит по дебету счета 19 предъявленный поставщиком НДС, начислит по кредиту счета 60.01 задолженность и произведет зачет аванса.
Документ сделает записи в регистр НДС предъявленный - поставщик предъявил НДС. При наличии счета-фактуры суммы НДС из регистра НДС предъявленный попадают в регистр НДС Покупки (книга покупок) и принимаются к вычету. Эта операция в программе выполняется документом Счет-фактура полученный (при включенном флажке «Отразить вычет НДС в книге покупок датой получения»), либо регламентным документом Формирование записей книги покупок в конце квартала.
Результат проведения документа Поступление показан на Рис. 13.
Рисунок 13.


Для отражения в учете расходов на агентское вознаграждение необходимо создать второй документ Поступление с видом операции Услуги.
В «шапке» документа указывается агент и создается новый с ним договор - договор на вознаграждение. Вид договора должен быть - С поставщиком.
В табличной части документа выбирается приобретенная услуга (номенклатура с видом Услуга) - агентское вознаграждение, ее стоимость и ставка НДС. Указывается счет затрат 44.01 и его аналитика - статья затрат с видом расходов для налогового учета Прочие расходы.
В «подвале» документа регистрируется полученный от агента счет-фактура на вознаграждение. Код вида операции 01.
При проведении документ в бухгалтерском и налоговом учете учтет по дебету счета 44.01 расходы на агентское вознаграждение, выделит по дебету счета 19.04 предъявленный агентом НДС, начислит по кредиту счета 60.01 задолженность. Также документ сделает запись в регистр НДС предъявленный.
Пример заполнения документа Поступление и результат его проведения показаны на Рис. 14.
Рисунок 14.

Напоследок посмотрим, что содержится в книге покупок у принципала.
В книге покупок, в части нашего примера, три записи. Получен счет-фактура на аванс с кодом вида операции 02 Авансы выданные и получен счет-фактура на реализацию с кодом вида операции 01 Получение товаров, работ, услуг (счета-фактуры перевыставленные агентом), в графе 9 указан контрагент-поставщик, в графе 11 указан посредник - агент. Также получен от агента счет-фактура (код вида операции 01) на агентское вознаграждение.
Книга покупок комитента, в части нашего примера, показана на Рис. 15.
Рисунок 15.


Рассмотрим пример:
Допустим, организация 01.07.2016г. по лицензионному договору получила неисключительное право на пользование программой 1С стоимостью 14 000 руб., без НДС. Срок пользования программой не установлен. Оплата программы произведена 04.07.2016г.
Шаг 1. Принятие на учет программы 1С или ПО
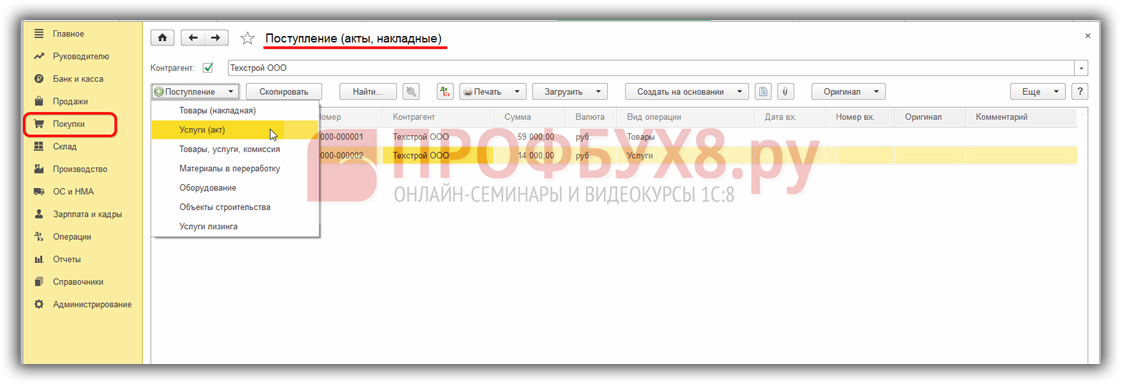
С целью принятия на учет неисключительного права на программу 1С (приобретение), сформируем документ Поступление (акты, накладные):
По кнопке Поступление выберем Услуги (акт):
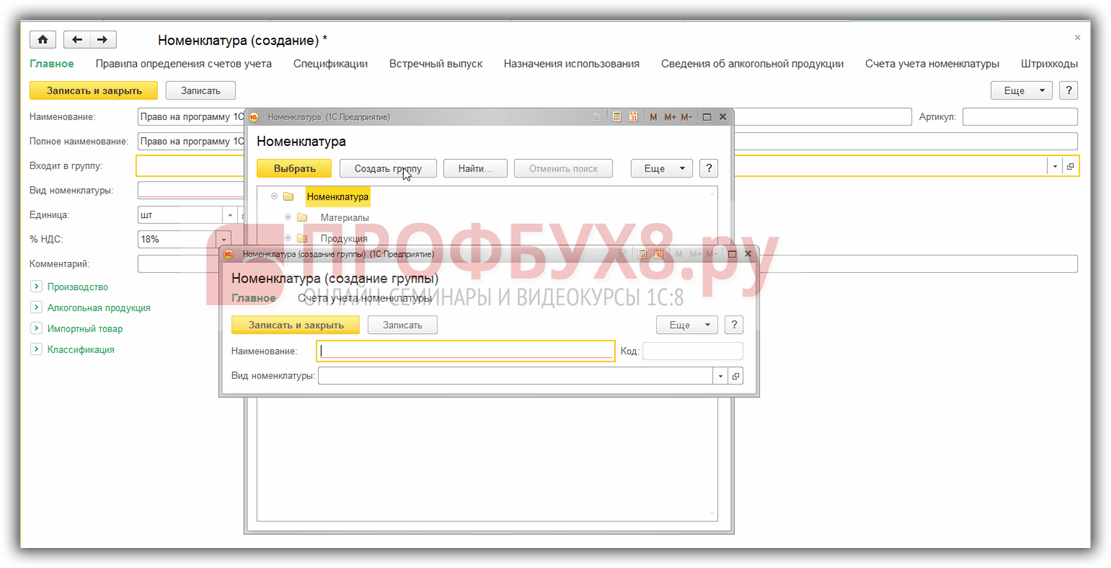
Из данного документа выйдем в справочник Номенклатура, где создадим группу Расходы будущих периодов:
Здесь же устанавливаем счета учета номенклатуры:
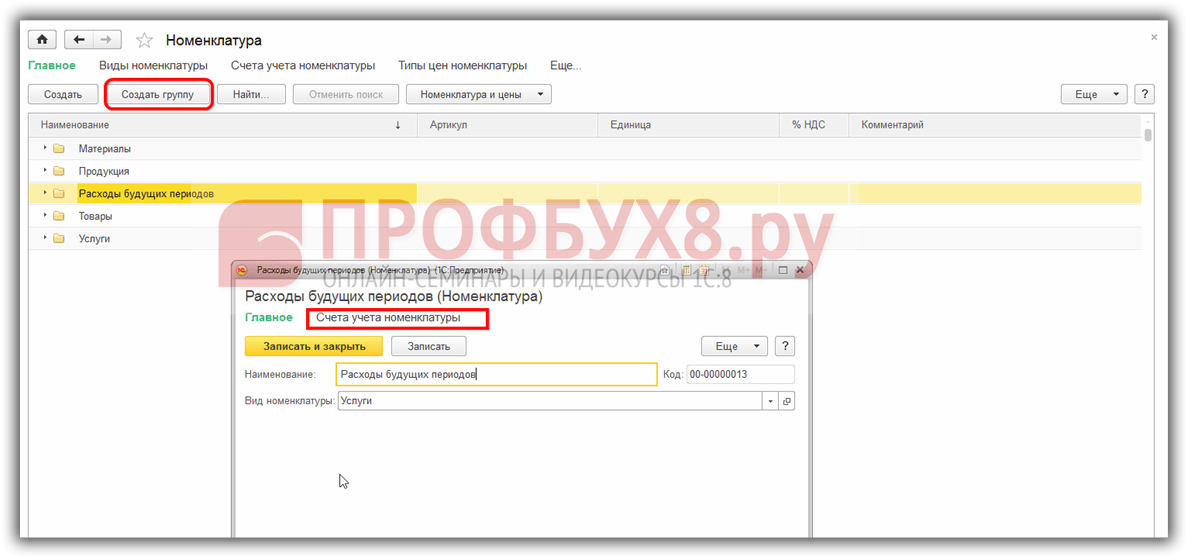
Устанавливаем счет 97.21:

Шаг 2. Списание расходов будущих периодов

Подставляем созданную услугу в документ поступления, проверяем правильность автоматически проставленного счета учета – счет 91.27:

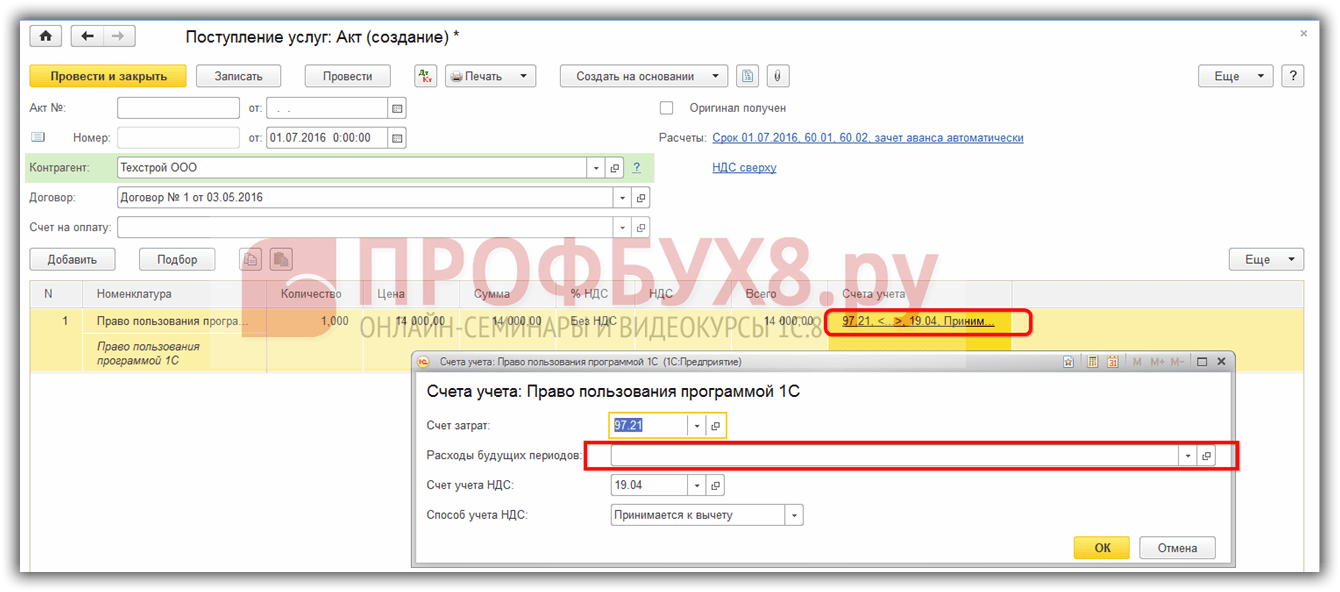
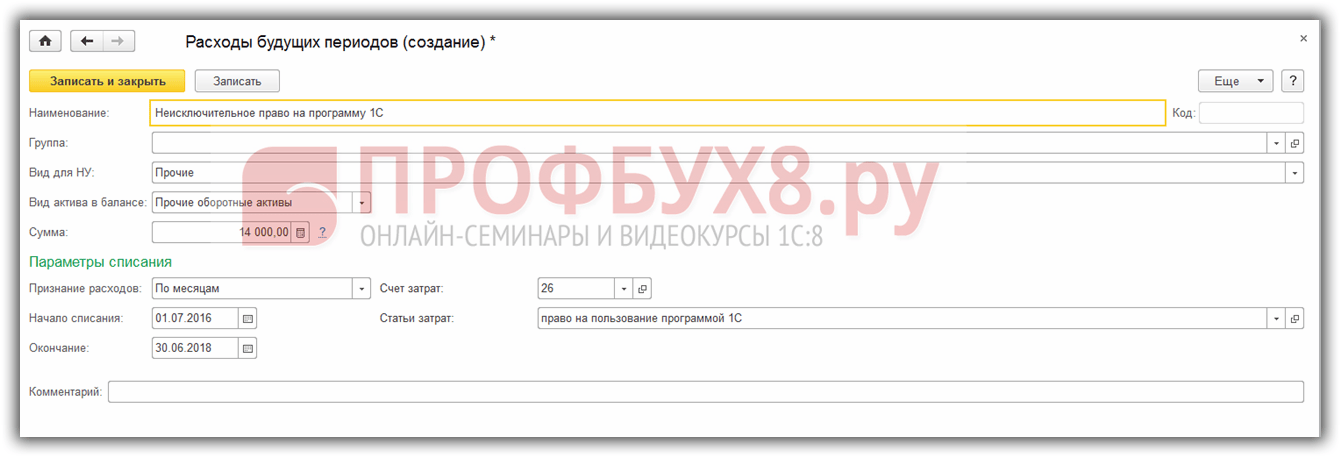
Аналитика заполняется в справочнике Расходы будущих периодов через команду Создать. Срок использования программы – 2 года установили самостоятельно, исходя из принципа равномерности признания доходов и расходов:
Шаг 3. Регистрируем счет-фактуру
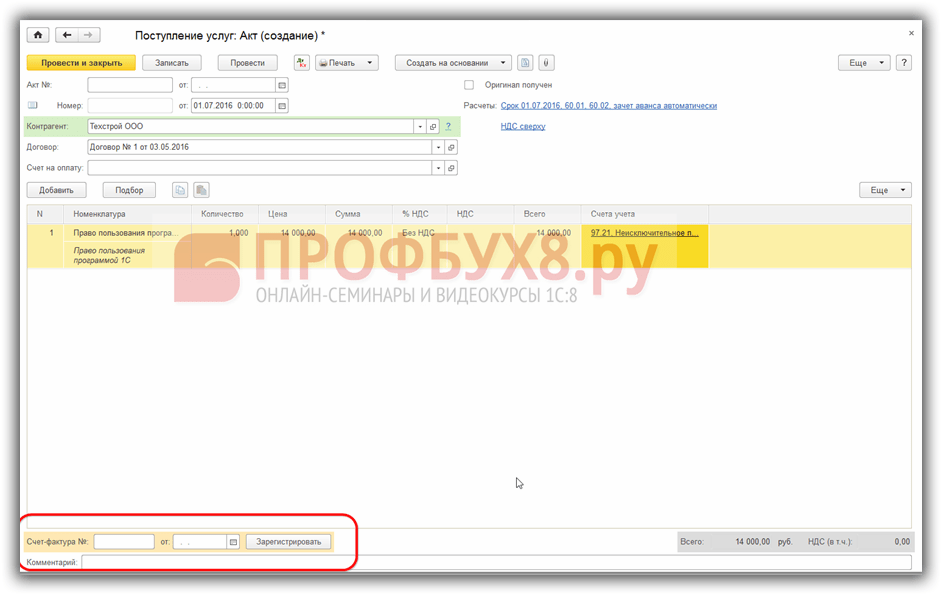
После проведения документа проверяем правильность отражения операции в учете по кнопке ДтКт:

Шаг 4. Закрытие месяца
Теперь стоимость программы 1С будет равномерно списываться на расходы в течение двух лет. Проверим это, осуществив закрытие месяца в июле 2016 года:

Выполним закрытие месяца:

Проверим списание расходов будущих периодов в 1С 8.3, нажав на соответствующую ссылку:

Обратите внимание, что в 1С 8.3 можно посмотреть Расчет списания расходов будущих периодов:

Шаг 5. Проведем покупку программы 1С
Оплату программы 1С поставщику оформим документом Списание с расчетного счета, который можно создать на основании документа поступления:

Заполним документ:

В заключение проверим расчеты за программу 1С по оборотно-сальдовой ведомости к счету 60 Расчеты с поставщиками и подрядчиками:

Если Вам необходима помощь в освоении более широкого спектра операций в программе 1С, то мы предлагаем Вам пройти наш профессиональный курс « ». Подробнее о курсе смотрите в следующем видео:
Поставьте вашу оценку этой статье:
Существует такое понятие, как покупка программного обеспечения 1С. По сути, приобретается не сам продукт, а официальная лицензия на использование, так как исключительное право на ПО принадлежит непосредственно фирме-разработчику. Факт приобретения нельзя обозначить нематериальным активом и относится такое право к неисключительным. Рассмотрим подробно, каким образом в 8.3 отразить покупку неисключительного права на использование ПО.
Хочется сразу отметить, что платеж за программное обеспечение должен относится к расходам будущего периода (РБП) и списываться постепенно на протяжении срока действия договора на лицензию. Если срок действия не прописан в договоре, то организация-пользователь устанавливает его самостоятельно и указывает в настройке «Учетная политика».
Итак, сначала оформим в программе поступление программного обеспечения. Осуществляется это через документ «Поступление товаров и услуг» с видом «Услуги (акт)»:
Обратите внимание, что номенклатурная единица ПО должна иметь вид «Услуга».
Все поля документа поступления заполняются стандартно, за исключением графы «Счета учета» в табличной части. Здесь необходимо указать счет затрат 97.21 (Прочие расходы будущих периодов):
Если организация является плательщиком НДС, то в поле «Счет учета НДС» должен быть указан счет – 19.04. При вводе данных потребуется создание нового реквизита в поле «Расходы будущих периодов» и подробное заполнение полей:
Наименование – должно отражать название программного обеспечения;
Группа – папка, где будет храниться эта номенклатурная единица;
Вид для НУ – указывается «Прочие»;
Вид актива в балансе – прочие оборотные активы;
Сумма – прописывается обязательно;
Признание расходов – указывается период (месяц, квартал) списания актива;
Начало списания – выбираем дату, с которой начнется списание;
Окончание – выбираем дату, когда закончится списание;
Счет затрат – 26 (Общехозяйственные расходы);
Статьи затрат – указываем прочие затраты.
На основании этого стоимость приобретенного программного обеспечения сразу включится в РБП. После ввода данных проводим «Поступление товаров и услуг» и смотрим движение документа:
В данном случае поступление актива отображается на счету 97.21 без учета НДС, который выделяется отдельной проводкой на счет 19.04. Переходим к списанию расходов будущих периодов. Данная обработка регламентная и производится на основании заполненных данных в конце отчетного месяца документом «Закрытие месяца»:
Списание суммы РБП определяется программой автоматически. После проведения, документ формирует проводку по перемещению частичной стоимости актива со счета 97.21 на счет 26, как было задано ранее в документе поступления:
Во вкладке «Расчет списания расходов будущих периодов» можно просмотреть расчет списания РБП с отражением всех параметров, а также списанную сумму и остаток. Через обработку «Закрытие месяца» будет происходить автоматическое частичное списание стоимости до полного погашения. Каждая очередная обработка по закрытию месяца будет отражаться в журнале «Регламентные операции». Можно найти журнал, если перейти на вкладку меню «Операции», далее раздел «Закрытие месяца».
Создаем документ с видом «Товары (накладная)», в качестве счета учета указываем 10.09 Если в вашем документе нет колонок для выбора счетов учета, то нужно немного изменить настройки программы. Подробно об этом я рассказывала в статье Почему в документах в 1С 8 не видно счета учета?После проведения поступления формируются следующие движения по счетам учета. Затем необходимо передать ТМЦ в эксплуатацию и списать их стоимость на затраты. Но сначала нужно убедиться, что в программе включена необходимая функциональность. Переходим на вкладку «Главное». В разделе «Запасы» устанавливаем галочку «Спецодежда и спецоснастка». Затем закрываем форму, переходим на вкладку «Склад» и выбираем пункт «Передача материалов в эксплуатацию». Заполняем закладку «Инвентарь и хозяйственные принадлежности».
Оприходование ос до 40000 1с 8 3
Смотрите Рис.1)(Рис.1) После проведения документа Принятие к учету ОС сформируются следующие бухгалтерские проводки(Смотрите Рис.2): Дебет 01.01 Кредит 08.04 — на стоимость объекта ОС.Для целей налогового учета по налогу на прибыль вводятся записи в специальные ресурсы регистра бухгалтерии: Сумма НУ Дт 01.01 и Сумма НУ Кт 08.04 – на стоимость актива;Сумма НУ Дт 20 (25, 26, 44) и Сумма НУ Кт 01.01 – на сумму расходов на приобретение актива. Если организация применяет Положение по бухгалтерскому учету «Учет расчетов по налогу на прибыль организаций» ПБУ 18/02, утв. приказом Минфина России от 19.11.2002 № 114н, то в учете будут отражены постоянные разницы между данными бухгалтерского и налогового учетов: Сумма ПР Дт 20 (25, 26, 44) и Сумма ПР Кт 01.01 – на сумму расходов на приобретение актива.
Как оприходовать основные средства в 1с 8.3 бухгалтерия
Рис.2) В месяце принятия к учету основного средства стоимостью до 100 000 рублей после выполнения обработки Закрытие месяца и выполнения регламентной операции Расчет налога на прибыль будет признано постоянное налоговое обязательство (ПНО) или постоянный налоговый актив (ПНА). Со следующего месяца после принятия к учету это основное средство начинает амортизироваться только в бухгалтерском учете. При выполнении регламентной операции Амортизация и износ основных средств формируются бухгалтерские проводки (Смотрите Рис.3): Дебет 20 (25, 26, 44) Кредит 02.01 — на сумму амортизации.
Если организация применяет ПБУ 18/02, то в учете будут отражены постоянные разницы между данными бухгалтерского и налогового учетов: Сумма ПР Дт 20 (25, 26, 44) и Сумма ПР Кт 02.01 – на сумму амортизации, а после выполнения регламентной операции Расчет налога на прибыль ежемесячно будет признаваться ПНО.
Учет основного средства стоимостью менее 40000 в 1с 8.3
Что нужно указать в колонке «Способ отражения расходов»?Здесь выбирается элемент одноименного справочника, содержащий информацию о счете затрат и субконто, на которые нужно списать стоимость ТМЦ.Можно выбрать существующий способ или добавить новый. Проводим документ и видим следующие движения по счетам учета. Одновременно с включением стоимости ТМЦ в состав затрат, происходит помещение данной номенклатуры на забалансовый счет «МЦ.04», где ведется учет в разрезе материально-ответственных лиц.В любое время по данному счету можно сформировать оборотно-сальдовую ведомость и увидеть материалы, находящиеся в эксплуатации.
Когда возникнет необходимость окончательно списать ТМЦ, например, в связи с поломкой или физическим износом, нужно воспользоваться документом «Списание материалов из эксплуатации». При этом будет сформирована обратная проводка по счету «МЦ.04».
Покупка и поступление ос в 1с 8.3: пошаговая инструкция
Внимание
В начале статьи напомню, что к основным средствам относится имущество стоимостью более 100000 рублей для целей налогового учета (этот критерий вступает в силу для объектов, введенных в эксплуатацию начиная с 1 января 2016 года) и 40000 рублей для целей бухгалтерского учета. Рассмотрим пошаговую инструкцию по покупке и оприходованию основного средства в 1С 8.3 Бухгалтерия (инструкция будет актуальна также и для 1С 8.2). Покупка основного средства Поступление основного средства в 1С 8.3 оформляется документом Поступление (акты, накладные) с видом операции Оборудование (меню Покупки – Поступление (акты, накладные)): или документом Поступление оборудования (меню ОС и НМА – Поступление основных средств – Поступление оборудования): по сути одно и то же – по-разному выглядят лишь журналы документов.
На закладке Оборудование открывшегося документа добавляем запись с элементом номенклатуры, который был приобретен организацией: При этом замечу, что ввести основное средство в справочнике Номенклатура необходимо заранее: Сформируем отчет о проводках к документу: Получите 267 видеоуроков по 1С бесплатно:
- Бесплатный видео самоучитель по 1С Бухгалтерии 8.3 и 8.2;
- Самоучитель по новой версии 1С ЗУП 3.0;
- Хороший курс по 1С Управление торговлей 11.
Как видим, на счете 08.04 отражена стоимость основного средства, на счете 19.01 – НДС при приобретении ОС. Отмечу, что в случае, когда основное средство было приобретено для деятельности, не облагаемой НДС, сумма НДС включается в первоначальную стоимость основного средства.
Отражение в 1с 8 3 покупка ос менее 40000 в качестве материалов
НК РФ).Что касается бухгалтерского учета, то Положение по бухгалтерскому учету «Учет основных средств» ПБУ 6/01, утв. приказом Минфина России от 30.03.2001 № 26н, не менялись. Актив принимается организацией к бухгалтерскому учету в качестве основных средств, если одновременно выполняются условия, предусмотренные в пункте 4 ПБУ 6/01. При этом:
- Объекты стоимостью в пределах лимита, установленного в учетной политике организации, но не более 40 000 руб.
за единицу, могут отражаться в бухгалтерском учете в составе материально-производственных запасов (МПЗ) (п. 5 ПБУ 6/01); - Если стоимость объекта основных средств превышает 40 000 руб. за единицу (лимит, установленный в учетной политике организации), то стоимость погашается посредством начисления амортизации (п. 17 ПБУ 6/01).
В программе 1С:Бухгалтерии 8» (ред.
ОС стоимостью до 100 000 рублей отличается только выбором порядка включения стоимости в состав расходов для целей налогового учета.В документе Принятие к учету ОС (ОС и НМА-Принятие к учету ОС) закладка Налоговый учет заполняется пользователем следующим образом:
- в поле Порядок включения стоимости в состав расходов необходимо выбрать значение Включение в расходы при принятии к учету;
- в поле Способ отражения расходов из справочника Способы отражения расходов нужно выбрать счет и аналитику затрат, куда будут единовременно списаны расходы на приобретение объектов стоимостью до 100 000 руб. Если объект в налоговом учете списывается в течение более чем одного отчетного периода, то нужно использовать 97 счет.
Например, в эту категорию часто попадает офисная и бытовая техника: ноутбуки, принтеры, телевизоры, холодильники и т.д. Просто списать их, как обычные материалы, «рука не поднимается». Хотелось бы учитывать данное имущество в разрезе материально-ответственных лиц и контролировать его наличие.
Как же организовать такой учет в программе 1С: Бухгалтерия предприятия 8 редакции 3.0? Первым делом, отражаем поступление ТМЦ.
Кроме того, одним из критериев принятия актива в качестве объекта основных средств может являться стоимость этого актива. Так, согласно п. 5 ПБУ 6/01: активы, в отношении которых выполнятся условия, предусмотренные в пункте 4 ПБУ 6/01, и стоимостью в пределах лимита, установленного в учетной политике организации, но не более 40 000 рублей за единицу, могут отражаться в бухгалтерском учете и бухгалтерской отчетности в составе материально-производственных запасов. В целях обеспечения сохранности этих объектов в производстве или при эксплуатации в организации должен быть организован надлежащий контроль за их движением.
В связи с вышеизложенным в Справочник хозяйственных операций.



