
Основными финансовыми результатами, характеризующими данный проект, является прибыль и уровень рентабельности. Для данного проекта экономическая выгода заключается в получении доходов от предоставляемых услуг связи для физических лиц. Доход прогнозируется в следующем размере.
Таблица 5.9
Ожидаемый доход
Оценка экономической эффективности инвестиционного проекта
На основании изучения рынка услуг связи, предоставляемых предприятием, определена возможность увеличения платежеспособного спроса на эти услуги в прогнозном периоде. В связи с этим рассматривается экономическая целесообразность установления оборудования для оказания услуг с целью увеличения объемов реализации. Принимая во внимание производственные издержки в виде эксплуатационных затрат, и планируемый доход, произведем расчет показателей экономической эффективности.
Основными критериями, используемыми в оценке инвестиционных проектов, являются:
Чистый приведенный эффект (Net Present Value, NPV).
Индекс рентабельности инвестиций (Profitability Index, PI).
Внутренняя норма прибыли (Internal Rate of Return, IRR).
Срок окупаемости проекта (Payback Period, PP).
Метод чистой текущей стоимости (NPV) основан на сопоставлении величины исходной инвестиции с общей суммой дисконтированных чистых денежных поступлений, генерируемых ею в течение прогнозируемого срока. Т.к. приток денежных средств распределен во времени, он дисконтируется с помощью коэффициента r, устанавливаемого инвестором самостоятельно, исходя из ежегодного процента возврата, который он хочет или может иметь на инвестируемый им капитал.
Входящие потоки представляют собой суммы выручки, полученные от реализации услуг абонентам, исходящие - затраты, связанные с реализацией и обслуживанием проекта. Данные о сальдо денежных потоков и чистой прибыли за 3 года функционирования проекта приведены в табл. 5.10.
Валовая прибыль - конечный финансовый результат деятельности, представляющий собой разницу между общей суммой доходов и себестоимостью (текущими затратами):
П ВАЛ = Д - С,
Д - общая сумма доходов;
П ВАЛ = 2 952 000 - 1 422 724 = 1 529 276
Налог на прибыль:
Нпр = 0,2 * Пвал = 0,2 * 1 529 276 = 305 855 руб.
Пч = Пвал- Нпр = 1 529 276 - 305 855 = 1 223 421 руб.
R = (Пч/З) * 100% = (1 223 421 / 1 422 724) * 100% = 85 %
П ВАЛ = Д - С,
Д - общая сумма доходов;
С - себестоимость (текущие затраты);
П ВАЛ = 4 797 000 - 1 451 445 = 3 345 555
Налог на прибыль:
Нпр = 0,2 * Пвал = 0,2 * 3 345 555 = 669 111 руб.
Пч = Пвал- Нпр = 3 345 555 - 669 111 = 2 676 444 руб.
Уровень рентабельности может рассчитываться как отношение валовой или чистой прибыли к сумме затрат, выраженное в процентах:
R = (Пч/З) * 100% = (2 676 444 / 1 451 445) * 100% = 184 %
Следовательно рентабельность равна 84%.
П ВАЛ = Д - С,
Д - общая сумма доходов;
С - себестоимость (текущие затраты);
П ВАЛ = 6 642 000 - 1 487 462 = 5 154 538
Налог на прибыль:
Нпр = 0,2 * Пвал = 0,2 * 5 154 538 = 1 030 908 руб.
Пч = Пвал- Нпр = 5 154 538 - 1 030 908 = 4 123 630 руб.
R = (Пч/З) * 100% = (4 123 630 / 1 487 462) * 100% = 277%
Коэффициент рентабельности: на 1 руб. вложенных затрат компании вернется 6 руб. совокупного дохода.
Таблица 5.10
Сальдо денежного потока по проекту, руб
При сравнении скорректированного дохода по годам реализации проекта и объема капитальных вложений, составляющего 6 740 811 руб., видно, что в течении первых двух лет проект себя не окупает: сумма доходов за первый и второй год реализации меньше, чем объем капитальных вложений. Переходящая на третий год реализации проекта часть капитальных вложений, составляет величину
6 740 811 - 1 529 276 - 3 345 555 = 1 865 980 руб. (РР=2 года)
Определим за какую часть третьего года оставшаяся часть капитальных вложений будет полностью окуплена получаем доходом:
PPi = 1 865 980 / 5 154 538 = 0.36 года или 3-4 месяца.
Срок окупаемости проекта 2 года 4 месяца.
Коэффициент дисконтирования определяется по следующей формуле:
rр = i + rо + i·rо, (5.13)
i - объявленный Правительством РФ на текущий год темп инфляции;
rо - номинальная ставка дисконтирования определяется %-ной ставкой привлекаемых кредитных ресурсов, ставкой рефинансирования установленной ЦБ РФ, или ценой капитала (WACC).
За базу расчета дисконтного множителя возьмем рыночную ставку по коммерческим кредитам. Ставка рефинансирования, установленная ЦБ РФ 26.12.2011 г., составляет 8%, объявленный Минэкономразвития РФ темп инфляции на 2012 г. - 9% годовых, искомая ставка дисконтирования потока платежей:
rр = 0,09+0,08+0,09?0,08 = 0,1772 или 17,72%.
Следовательно, 17,72% - реальная ставка дисконтирования с учетом инфляции.
Суть метода чистого дисконтированного дохода (NPV-метода): современное чистое значение входного денежного потока (капитальных вложений) сравнивается с современным значением выходного денежного потока, обусловленного этими капитальными вложениями. Разница между первым и вторым есть чистая современная стоимость проекта - значение, величина которого определяет принятие решения.
Ko - капитальные вложения;
Pi - суммарный денежный поток i-го периода;
Рассчитаем значение чистой текущей стоимости для третьего периода:
> 0, следовательно, проект рентабелен и его следует принять.
Под внутренней нормой доходности проекта IRR понимают значение коэффициента дисконтирования (r), при котором NPV проекта равен 0.

Практическое применение данного метода сводится к последовательной итерации, с помощью которой находится дисконтирующий множитель, обеспечивающий равенство NPV = 0.
Ориентируясь на существующие в момент анализа процентные ставки на ссудный капитал, выбираются два значения коэффициента дисконтирования i1< i2 (i1=2, i2=2,1), таким образом, чтобы в интервале (i1; i2) функция NPV = f(i) меняла свое значение с “-” на “+“. Далее используем формулу:
Смысл расчета этого коэффициента при анализе эффективности планируемых инвестиций заключается в следующем: IRR показывает максимально допустимый уровень расходов, которые могут быть связаны с проектом. Таким образом, максимально допустимый относительный уровень расходов, которые могут быть вложены в данный проект, чтобы он окупился за 3 года, составляет IRR= 2,006.
Экономический смысл этого показателя состоит в том, что предприятие может принимать любые решения инвестиционного характера, уровень рентабельности которых не ниже текущего значения показателя цены источников средств для данного проекта.
Индекс рентабельности проекта (PI). Это отношение суммарной дисконтированной чистой прибыли к суммарным капитальным вложениям, определяется как:

Ko - капитальные вложения;
Pi - чистая прибыль i-го периода;
r - коэффициент дисконтирования.
Подставляя определенные выше величины чистой прибыли, капитальных вложений в проект и реальной ставки дисконта, получаем, что PI для третьего и четвертого периодов будет равен:
Индекс рентабельности PI3>1, следовательно, проект окупится за три года.
Таблица 5.22
Показатели эффективности проекта
Выводы по главе
Внутренняя норма доходности данного проекта составляет 2,066, а срок окупаемости проекта - 2 года 4 месяца. При расчете оценки проекта методом чистой текущей стоимости (NPV) получены следующие результаты: проект окупается за 2,4 года (NPV3=127 435 руб.). При расчете индекса рентабельности проект также окупается за 2,4 года (PI3=1,12). Данная система показателей эффективности подходит для оценки инвестиционного проекта .
В данной статье рассмотрим основные показатели для оценки эффективности инвестиций в проекты. В частности, рассмотрим расчет следующих показателей инвестиционного проекта:
- Чистый приведенный доход – NPV (Net Present Value)
- Дисконтированный индекс доходности – DPI (Discounted Profitability Index)
- Индекс прибыльности – PI (Profitability Index)
- Внутренняя норма доходности -IRR (Internal Rate of Return)
- Модифицированная внутренняя норма доходности – MIRR (Modified Internal Rate of Return)
- Средневзвешенная стоимость капитала – WACC (Weight Average Cost of Capital)
- Период окупаемости – PP (Payback Period)
- Дисконтированный период окупаемости -DPP (Discounted Playback Period)
- Интегральная текущая стоимость – GPV (Gross Present Value)
- Простая рентабельность инвестиций – ARR (Accounting Rate of Return)
NPV, чистый приведенный доход
Чистый приведенный доход – это один из важнейших показателей расчета эффективности инвестиционного проекта, используемый в инвестиционном анализе. Вычисляется как разница между дисконтированной стоимостью денежных поступлений от инвестиционного проекта и дисконтированными затратами на проект (инвестиции). Вычисляется по формуле:
Где:
n – сумма числа периодов.
DPI, дисконтированный индекс доходности
Показатель вычисляется делением всех дисконтированных по времени доходов от инвестиций на все дисконтированные вложения в проект. Формула для вычисления показателя: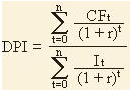
Где:
CFt – поток денежных поступлений от инвестиционного проекта в период t;
It – затраты в инвестиционный проект в период t;
r- ставка дисконтирования;
n – сумма числа периодов.
PI, индекс доходности
Показывает относительную доходность инвестиционного проекта на единицу вложений. Формула вычисления показателя:
PI=
NPV/
I
IRR, внутренняя норма доходности
Это ставка дисконтирования (IRR=r) при которой NPV= 0 или, другими словами, ставка при которой дисконтированные затраты равны дисконтированным доходам. Внутренняя норма доходности показывает ожидаемую норму доходности по проекту. Одно из достоинств этого показателя заключается в возможности сравнить инвестиционные проекты различной продолжительности и масштаба. Инвестиционный проект считается приемлемым, если IRR>r (ставки дисконтирования). Показатель IRR вычисляется по приведенной ниже формуле: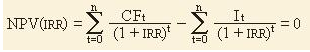
Где:
CFt – поток денежных поступлений от инвестиционного проекта в период t;
It – затраты в инвестиционный проект в период t;
r- ставка дисконтирования (иногда ее называют барьерной ставкой);
n – сумма числа периодов.
MIRR, Модифицированная внутренняя норма доходности
Измененная внутренняя норма доходности с учетом возможности реинвестировать полученные положительные денежные поступления от инвестиционного проекта. Показатель MIRR может использоваться в качестве замены классического показателя внутренней нормы доходности. Проект считается приемлемым, если MIRR >r (ставки дисконтирования)

Где:
CFt – поток денежных поступлений от инвестиционного проекта в период t;
It – затраты в инвестиционный проект в период t;
d – ставка реинвестиций (процентная ставка от возможных реинвестированных доходов инвестиционного проекта)
r- ставка дисконтирования (иногда ее называют барьерной ставкой);
n – сумма числа периодов.
WACC, средневзвешенная стоимость капитала (измеряется в %)
Показатель характеризует стоимость капитала. WACC рассчитывается по формуле:
WACC=Coc*Soc* Cbc *Sbc*(1-T)
Где:
Coc -стоимость собственного капитала в процентах;
Cbc -стоимость заемного капитала в процентах;
Soc -доля собственного капитала в процентах;
Sbc -доля заемного капитала в процентах;
T-ставка налога на прибыль.
PP, период окупаемости
Период окупаемости показывает время в течение которого доходы от вложений в инвестиционный проект сравняются с затратами в него. Используется с показателями NPV и IRR для оценки эффективности инвестиционных проектов. Рассчитывается по формуле:

Где:
Ток упаемости – срок окупаемости затрат в проект (инвестиций)
CFt – поток денежных поступлений от инвестиционного проекта в период t;
I0 – первоначальные затраты;
n – сумма количества периодов.
DPP, дисконтированный период окупаемости
Показатель отражающий количество периодов окупаемости вложений в инвестиционный проект приведенных к текущему моменту времени. Ниже приводится формула расчета DPP.

Где:
CFt – поток денежных поступлений от инвестиционного проекта в период t;
I0 – величина первоначальных затрат;
r- ставка дисконтирования;
n – сумма числа периодов.
GPV,
Интегральная текущая стоимость
Редкий показатель инвестиционного анализа показывает действительную дисконтированную полезность инвестиций. Рассчитывается по формуле:
GPV=NPV + LV х D
Где:
NPV-чистый приведенный доход;
LV-стоимость ликвидации;
D-дисконтный множитель.
ARR, простая
рентабельность
инвестиций
Показатель является обратным показателю срока окупаемости вложений в инвестиционный проект (PP). Формула расчета:
ARR=
NP/
I
Где:
NP-чистая прибыль;
I-инвестиционные вложения в проект.
Общество с ограниченной ответственностью «Планар-Плюс», сокращённое название ООО «Планар-Плюс» осуществляет свою деятельность в соответствии с действующим законодательством. Общество руководствуется в своей деятельности Гражданским кодексом Российской Федерации и Федеральным законом «Об обществах с ограниченной ответственностью». Юридический адрес ООО «Планар-Плюс»: Россия, Республика Татарстан, г. Казань, ул. Павлухина, д. 6.
Фирма ООО «Планар-Плюс» профессионально работает на рынке электронных компонентов с 2002 года и выполняет комплексные поставки электронных компонентов, полностью закрывая потребности заказчиков. Основные показатели деятельности предприятия за 2012 год и 1 квартал 2013 года представлены в табл. 1.
Таблица 1. Показатели финансовой деятельности предприятия за 2012 год
|
Показатели |
|||||
|
Выручка, тыс. руб. |
|||||
|
Себестоимость, тыс. руб. |
|||||
|
Валовая прибыль, тыс. руб. |
|||||
|
Коммерческие расходы, тыс. руб. |
|||||
|
Прибыль, (убыток) от продаж, тыс. руб. |
Как видно из табл. 1, прибыль предприятия низкая, что составляет в среднем 1,1% от суммы выручки на предприятии. Ежедневная выручка в среднем составляет 94 тыс. руб. ((6246+7856+8136+11691):360) при себестоимости продукции 87 тыс. руб. У ООО «Планар-Плюс» практически не остается средств на развитие. Таким образом, возникает необходимость в разработке мероприятий по улучшению организационно-экономических показателей фирмы.
В результате общей проблемной диагностики ООО «Планар-Плюс», было установлено, что у предприятия отсутствует общая стратегия, направленная на удовлетворение запросов потребителей. Проводимая маркетинговая политика является неэффективной. Не все функции выполняются должным образом. Взаимодействие службы маркетинга с другими структурными подразделениями недостаточно развито, а ее финансирование находится на низком уровне. Анализ деятельности предприятия на современном этапе показал, что предприятие находится в неудовлетворительном финансовом положении.
Расчет потребности в объеме закупаемого товара (входной товарооборот) представлен в табл. 2. Для этого от планируемой выручки без НДС необходимо отнять оптовую наценку. Данная оптовая наценка ориентировочно составляет около 11%. Норматив по товарообороту определяется исходя из необходимого товарного остатка.
Таблица 2. Планирование входного товарооборота
Из таблицы видно, что входной товарооборот составляет 43200 тыс. руб. Товарооборот в день рассчитан:
43200 тыс. руб. / 360 дней = 120 тыс. руб.
Планируемый расчет фонда оплаты труда представлен в табл. 3.
Надбавки продавцов определяются в зависимости от величины оборота, который будет делать магазин в месяц. Надбавки для остальных работников производятся по результатам их работы (эффективность, старательность, проявление инициативы).
Заработная плата каждого работника за месяц определяется как сумма месячного оклада и надбавке к этому окладу.
Таблица 3. Расчет фонда оплаты труда
|
Должность |
Месячный оклад, руб. |
Надбавки, % |
Итого оплаты в месяц, руб. |
Итого оплаты в год, руб. |
|
|
Менеджеры продаж складские работники грузчики |
|||||
|
Водитель-экспедитор |
|||||
|
Оператор |
|||||
|
Заведующий хозяйством |
|||||
|
Менеджер |
|||||
|
в том числе, ФОТ менеджеров по продаже и складских работников: |
|||||
Из расчета фонда оплаты труда видно, что для всех работников предприятия установлен месячный оклад. Он варьирует в пределах от 5000 до 7700 руб. Надбавки определяются в процентах от месячного оклада. Общий фонд оплаты труда составит 1900300 руб., в том числе 80% - ФОТ менеджеров по продаже и складских работников (1512000 / 1900300 *100); 20% - ФОТ АУП (388300 / 1900300 *100).
В таблицах 4 и 5 представлен расчет затрат предприятия ООО «Планар-Плюс».
Таблица 4. Балансовая стоимость основных фондов предприятия
|
Наименование основных фондов |
Количество единиц |
Балансовая стоимость, руб. |
Примечание |
||
|
Здания и сооружения |
|||||
|
Машины и оборудование |
|||||
|
Контрольно-кассовая машина |
1 основная и одна резервная |
||||
|
Персональный компьютер |
|||||
|
Принтер струйный |
|||||
|
Принтер лазерный |
|||||
|
Копировальный аппарат |
|||||
|
Охранная система стационарная |
|||||
|
Транспортные средства |
|||||
|
ГАЗель-330210 |
2010 г. выпуска, грузовой с будкой, б/у, Т э =2 года |
||||
|
Прочие основные фонды |
|||||
|
Стеллаж для документов |
|||||
|
Телефакс |
|||||
|
Итого основных фондов |
Из таблицы видно, что балансовая стоимость основных фондов предприятия ООО «Планар-Плюс» составит 1209290 руб. Основные производственные фонды подразделяются по следующим группам:
Здания и сооружения, их балансовая стоимость - 776000 руб.;
Машины и оборудование - 197100 руб.;
Транспортные средства - 214000 руб.;
Прочие основные фонды - 22190 руб.
Таблица 5. Определение амортизационных отчислений основных производственных фондов
|
Наименование основных фондов |
Балансовая стоимость, руб. |
Норма амортизации, % |
Амортизационные отчисления в год, руб. |
|
|
Здания и сооружения |
||||
|
Машины и оборудование |
||||
|
Контрольно-кассовая машина |
||||
|
Персональный компьютер |
||||
|
Принтер струйный |
||||
|
Принтер лазерный |
||||
|
Копировальный аппарат |
||||
|
Охранная сигнализация переносная |
||||
|
Охранная система стационарная |
||||
|
Транспортные средства |
||||
|
ГАЗель-330210, ВАЗ-2105 |
||||
|
Прочие основные фонды |
||||
|
Стеллаж для документов |
||||
|
Телефакс |
||||
Таким образом, общая сумма амортизационных отчислений основных производственных фондов организации в год будет составлять 105789,56 руб.
В нематериальных активах наиболее значительную часть составляет программное обеспечение для торговли и складской деятельности (табл. 6).
Таблица 6. Нематериальные активы предприятия
Общая стоимость нематериальных активов фирмы ООО «Планар-Плюс составит 71151 руб., а их амортизационные отчисления - 7115,1 руб. при норме износа 10%.
Расчет затрат представлен в табл. 7. Составление сметы затрат проекта проводилось на основе анализа накопленной информации о работе уже действующего предприятия ООО «Планар-Плюс», а также на результатах проведенного маркетингового исследования.
Таблица 7. Смета затрат
|
Наименование экономических элементов |
Величина затрат, руб. |
|
|
ПЕРЕМЕННЫЕ ЗАТРАТЫ |
||
|
Материальные затраты |
||
|
Прямые материальные затраты |
||
|
Услуги связи |
||
|
Обслуживание ККМ |
||
|
Фонд оплаты труда менеджеров по продаже и складских работников |
||
|
Страховые взносы (30%) |
||
|
ПОСТОЯННЫЕ ЗАТРАТЫ |
||
|
Материальные затраты |
||
|
Стоянка автомобиля |
||
|
Санитарная эпидемиологическая станция |
||
|
Государственная ветеринарная служба |
||
|
Фонд оплаты труда АУП |
||
|
Страховые взносы (30%) |
||
|
Амортизационные отчисления |
||
|
Прочие затраты |
||
|
Ремонтный фонд |
||
|
Уборка территории |
||
|
Уборка помещения |
||
|
Прочие прямые расходы |
||
|
Итого затрат: |
||
|
в том числе, переменных затрат: |
||
|
постоянных затрат: |
Смета затрат на предприятии включает в себя переменные и постоянные затраты, их сумма будет равна 3233,064 тыс. руб. В состав переменных затрат входят материальные затраты (прямые материальные затраты, энергия, услуги, обслуживание ККМ), ФОТ менеджеров по продаже и складских работников, страховые взносы, и составят 64% или 2072,01 тыс. руб. от общих затрат. В состав постоянных затрат входят материальные затраты (охрана, стоянка автомобиля, санитарная эпидемиологическая станция, государственная ветеринарная служба), ФОТ АУП, страховые взносы, амортизационные отчисления, прочие затраты, и составят 36% или 1161,054 тыс. руб. от общих затрат.
План доходов от реализации продукции представлен в табл. 8.
Таблица 8. План выручки ООО «Планар-Плюс»
|
Выручка предприятия (2013 г.), тыс. руб. |
||||||
|
Сентябрь |
||||||
|
Нарастающим итогом |
Данный прогноз был сделан с учетом долгосрочной тенденции роста объемов продаж в связи с развитием предприятия, а также с учетом сезонных колебаний (зима-лето и праздничные дни). Летом выручка несколько ниже, чем зимой.
В табл. 9 представлен расчет финансовых результатов предприятия.
Таблица 9. Планируемые финансовые результаты работы предприятия
|
Показатель |
Вычисление показателя |
Сумма, тыс. руб. |
|
|
Товарооборот оптовый (включая НДС) |
Товарооборот входной + оптовая наценка (включая НДС) |
||
|
Товарооборот оптовый (без НДС) |
Товарооборот входной + оптовая наценка (без НДС) |
||
|
Товарооборот входной |
|||
|
Валовой доход |
Оптовая наценка |
||
|
Смета затрат |
|||
|
Прибыль валовая |
Валовой доход за минусом сметы затрат |
||
|
Налог на прибыль |
24% от прибыли налогооблагаемой |
||
|
Прибыль чистая |
Прибыль налогооблагаемая за минусом налога на прибыль |
||
|
Страховые взносы |
|||
|
Налог на добавленную стоимость |
НДС от входного товарооборота |
||
|
Инвестиции в проект |
|||
|
Срок окупаемости затрат |
Если учитывать затраты, которые понесет предприятие и прибыль, которую предприятие стремится получить, величина оптовой наценки составит 11%.
Таким образом, товарооборот оптовый без НДС составит:
43200 тыс. руб. * 1,11 = 47952 тыс. руб.
Величина оптовой надбавки: 47952 - 43200 = 4752 тыс. руб.
НДС, начисляемый на оптовую надбавку:
(47952 - 43200) * 0,18 = 855,36 тыс. руб.
Общая величина оптового товарооборота, включая НДС, составит:
43200 + 4752+855,36 = 48807,36 тыс. руб.
В соответствии с расчетами чистая прибыль составит 1154,35 тыс. руб.
1518,94 - 364,54 = 1154,35 тыс. руб.
Инвестиции в проект составляют 2132,4 руб., следовательно, срок окупаемости проекта составляет 1,4 года. Срок окупаемости проекта определятся следующим образом:
Срок окупаемости проекта = Инвестиции в проект / Чистая прибыль
Срок окупаемости проекта: 2132,4 / 1154,35= 1,4 года.
Соотношение потребности в средствах и способы ее покрытия представлены в табл. 10.
финансирование амортизационный отчисление актив
Таблица 10. Источники финансирования проекта
|
Потребности в инвестициях, в том числе: |
||
|
Наименование |
Величина затрат, тыс. руб. |
|
|
Основные производственные фонды |
||
|
Нематериальные активы |
||
|
Оборотные средства |
||
|
Норматив по товарообороту |
||
|
Финансирование проекта, в том числе |
||
|
Вклады участников (уставный капитал) |
||
|
Банковский кредит под 16% годовых |
||
|
Беспроцентный займ от ООО «Компания «БАОС-ГРУПП» |
||
|
Займ от других компаний и физических лиц (по средней ставке 12%) |
||
Из таблицы видно, что необходимые средства в сумме 2132,4 тыс. руб. будут покрываться вкладами участников, банковским кредитом, беспроцентным займом, займом от других компаний и физических лиц.
Любой проект подвержен риску, который заключается в угрозе финансовых потерь, ведущей к краху проекта или разорению предприятия в целом. Анализ рисков осуществляется на основе качественного и количественного подходов.
Риск, связанный с невыполнением договора поставки, имеет очень маленькую вероятность, так как предприятие работает с надежными и проверенными поставщиками. Поставки товаров четко спланированы.
Риск, связанный с порчей или потерей товара, сокращен, так как, во-первых, большинство поставщиков сами доставляют продукцию в оптимальные сроки, во-вторых, у предприятия имеется штатный водитель и автомобиль для перевозки товаров.
Риск, связанный с износом и ремонтом оборудования, сокращен за счет тщательного подхода к выбору оборудования на подготовительной стадии, а также за счет заключения гарантийных договоров с поставщиками данного оборудования.
Риск, связанный с низкой квалификацией кадров, сокращен за счет тщательного отбора персонала и обучения персонала при приеме на работу.
Риск, связанный с текучестью кадров, сокращен за счет использования предприятием материального и социального стимулирования работников.
Таким образом, проанализировав организационно-экономические показатели предприятия ООО «Планар-Плюс» напрашивается вывод, что фирма испытывает финансовые затруднения, маркетинговая и сбытовая политика предприятия не эффективны. Целью проекта является открытие собственного офиса ООО «Планар-Плюс», покупка собственного склада предприятия. Реализация данного проекта позволит улучшить деятельность предприятия, кроме того, проект предусматривает создание новых 18 рабочих мест. Сравнивая 3 и 4 кв. 2012 г. и прогнозный 3 и 4 кв. 2013 г. можем сделать вывод, что плановая сумма выручки в 2013 г. должна увеличится. В результате проведенного исследования выяснилось, что улучшение ассортимента продукции, привлечение постоянных покупателей и открытие нового офиса привело к тому, что планируемая ежедневная выручка должна составлять 120 тыс. руб. (ранее выручка в среднем составляла 94 тыс. руб.)
Для привлечения и вложения средств в какое-либо дело инвестору необходимо тщательно изучить внешний и внутренний рынок.
На основании полученных данных составить смету проекта, инвестиционный план, спрогнозировать выручку, сформировать отчет о движении денежных средств. Наиболее полно всю нужную информацию можно представить в виде финансовой модели.
Финансовая модель инвестиционного проекта в Excel
Составляется на прогнозируемый период окупаемости.
Основные компоненты:
- описание макроэкономического окружения (темпы инфляции, проценты по налогам и сборам, требуемая норма доходности);
- прогнозируемый объем продаж;
- прогнозируемые затраты на привлечение и обучение персонала, аренду площадей, закупку сырья и материалов и т.п.;
- анализ оборотного капитала, активов и основных средств;
- источники финансирования;
- анализ рисков;
- прогнозные отчеты (окупаемость, ликвидность, платежеспособность, финансовая устойчивость и т.д.).
Чтобы проект вызывал доверие, все данные должны быть подтверждены. Если у предприятия несколько статей доходов, то прогноз составляется отдельно по каждой.
Финансовая модель – это план снижения рисков при инвестировании. Детализация и реалистичность – обязательные условия. При составлении проекта в программе Microsoft Excel соблюдают правила:
- исходные данные, расчеты и результаты находятся на разных листах;
- структура расчетов логичная и «прозрачная» (никаких скрытых формул, ячеек, цикличных ссылок, ограниченное количество имен массивов);
- столбцы соответствуют друг другу;
- в одной строке – однотипные формулы.
Расчет экономической эффективности инвестиционного проекта в Excel
Для оценки эффективности инвестиций применяются две группы методов:
- статистические (PP, ARR);
- динамические (NPV, IRR, PI, DPP).
Срок окупаемости:
Коэффициент PP (период окупаемости) показывает временной отрезок, за который окупятся первоначальные вложения в проект (когда вернутся инвестированные деньги).
Экономическая формула расчета срока окупаемости:
где IC – первоначальные вложения инвестора (все издержки),
CF – денежный поток, или чистая прибыль (за определенный период).
Расчет окупаемости инвестиционного проекта в Excel:


Так как у нас дискретный период, то срок окупаемости составит 3 месяца.
Данная формула позволяет быстро найти показатель срока окупаемости проекта. Но использовать ее крайне сложно, т.к. ежемесячные денежные поступления в реальной жизни редко являются равными суммами. Более того, не учитывается инфляция. Поэтому показатель применяется вкупе с другими критериями оценки эффективности.
Рентабельность инвестиций
ARR, ROI – коэффициенты рентабельности, показывающие прибыльность проекта без учета дисконтирования.
Формула расчета:

где CFср. – средний показатель чистой прибыли за определенный период;
Проекта помимо показателей коммерческой эффективности, таких как чистая приведенная стоимость (NPV), внутренняя ставка доходности (IRR), срок окупаемости, необходимо рассчитать и показатели финансовой устойчивости проекта, о которых я и хочу рассказать в этой короткой заметке.
Коэффициенты финансовой устойчивости предназначены для анализа степени финансовых рисков проекта и, в отличие от показателей коммерческой эффективности, больше всего интересны банкам и прочим кредиторам.
Итак, что же это за показатели.
Самые распространённые следующие:
- коэффициент покрытия выплат по обслуживанию долга операционными денежными потоками (DSCR, debt service coverage ratio);
- коэффициент покрытия процентных выплат (ICR, interests coverage ratio);
- коэффициент покрытия долга денежными потоками, доступными для погашения долга, в период до погашения долга (LLCR, The Loan Life Coverage Ratio);
- долг/собственный капитал (D/E);
- долг/ EBITDA (D/EBITDA).
Данные показатели, в частности, необходимо рассчитывать при подаче заявки и финансовой модели в Фонд развития промышленности. Также показатели DSCR и LLCR упоминаются как необходимые при расчетах в «Методических указаниях по подготовке стратегического и комплексного обоснований инвестиционного проекта, а также по оценке инвестиционных проектов, претендующих на финансирование за счет средств Фонда национального благосостояния и (или) пенсионных накоплений, находящихся в доверительном управлении государственной управляющей компании, на возвратной основе№ (утверждены Приказом Минэкономразвития России от 14.12.2013 N 741).
Коэффициент покрытия выплат по обслуживанию долга операционными денежными потоками (DSCR)
Коэффициент покрытия выплат по обслуживанию долга операционными денежными потоками (DSCR) или сокращенно коэффициент покрытия кредитных выплат — один из наиболее часто используемых в проектном анализе коэффициентов финансовой устойчивости.
Формула расчета:
DSCR = CFADS / (P + I)
где:
CFADS (cash flow available for debt service)
— денежные потоки проекта, доступные для обслуживания долга в данном расчетном периоде. Это достаточно важный показатель, который используется при расчете многих других коэффициентов финансовой устойчивости. CFADS рассчитывается как сумма потоков денежных средств по операционной и инвестиционной деятельности плюс привлеченные кредиты и займы, плюс взносы акционеров, минус дивиденды и прочие выплаты акционерам.
P (principal)
— выплаты основной суммы (тела) долга;
I (interests)
— проценты.
DSCR рассчитывается в течение срока задолженности и показывает, во сколько раз CFADS превышает обязательные выплаты по кредиту. DSCR рассчитывается в каждом периоде.
Значение коэффициента DSCR должно находиться в интервале 1,2-1,5. Значение коэффициента покрытия долга меньше единицы означает, что компания не имеет достаточного количества денег, чтобы оплатить текущие долговые обязательства. И чем больше риск проекта, тем кредиторы требуют большего значения коэффициента.
Ниже приведен пример расчета DSCR.

Коэффициент покрытия процентов (interest coverage ratio, ICR)
Еще один коэффициент, характеризующий способность компании обслуживать выплаты по займам.Формула расчета:
ICR = EBIT / I
где:
EBIT
— прибыль до выплаты процентов и налогов,
I
— проценты.
Значение коэффициента ICR демонстрирует во сколько раз значение EBIT превышает сумму выплат по процентам. Рассчитывается в каждом периоде и значение должно быть более единицы, а лучше более 1,5.
Недостаток коэффициента заключается в ограниченности применения показателя EBIT, который не учитывает налоговые платежи, а также движения оборотного капитала, которые могут быть весьма значительны.
Коэффициент покрытия долга в период до погашения долга (LLCR)
В отличие от предыдущих двух коэффициентов, которые являются интервальными, то есть рассчитываются на основе данных определенного периода, коэффициент LLCR является кумулятивным, то есть рассчитываемые на основе всех будущих потоков денежных средств и остатка задолженности по кредиту.Формула расчета:
LLCR = (PV(CFADS) + DSRA) / D
где:
PV(CFADS)
— чистая приведенная стоимость будущих денежных потоков проекта, доступных для обслуживания долга (начиная от расчетного периода до конца действия кредитного договора). Ставка дисконтирования — стоимость заемного капитала;
DSRA
— остаток денежных средств на расчетном счете на конец расчетного периода;
D
— остаток долга на конец расчетного периода.
Коэффициент демонстрирует во сколько раз будущий дисконтированный денежный поток, доступный для обслуживания долга (CFADS) превышает размер непогашенного остатка долга. Чем значение коэффициента больше единицы, тем устойчивее проект.

Коэффициент Долг/Собственный капитал (D/E)
Коэффициент D/E (ebt to equity ratio) отражает соотношения заемного и собственного капитала проекта.
Формула расчета:
D/E = (Долгосрочная и краткосрочная задолженность) / Собственный капитал
Среднестатистическое соотношение для инвестиционных проектов составляет от 70/30 до 80/20. Чем выше риск проекта, тем более требуется собственных средств.
Коэффициент Долг/ EBITDA (D/EBITDA)
Коэффициент отношения долга к EBITDA (Debt/EBITDA ratio) – это показатель долговой нагрузки компании, отражающий ее способность платить по имеющимся обязательствам. Используется для оценки финансовой устойчивости и платежеспособности организации.
Формула расчета:
D/EBITDA = Совокупные обязательства / EBITDA
Показатель по смыслу близок к DSCR и ICR, с поправкой на недостатки использования значения EBITDA.



